重點摘要 香港法例並無明文規定企業必須開立商業賬戶,但《公司條例》第 373 條規定,公司必須保存足夠詳細的會計紀錄,以解釋每宗交易。實際上,若沒有商業賬戶,要符合相關合規要求會相當困難。 香港企業可選擇傳統銀行、虛擬銀行或數碼金融平台開立賬戶,各類服務供應商在收費、開戶速度及服務範圍方面均有所不同。 傳統銀行提供較全面的服務,包括貸款、貿易融資及託管服務,但一般要求申請人親身核實身份,審批需時約 2 至 3 星期。虛擬銀行及數碼金融平台則可提供日常營運所需的銀行服務,並支援全程遙距開戶,最快可於 1 個工作天內獲批。 非香港居民擔任董事、公司於海外註冊成立,或企業從事較高風險行業,都可能需要面對較長的審批時間及更嚴格的文件要求,不論選用哪類服務供應商均有機會受到影響。 在香港,商業銀行賬戶申請被拒並不罕見,尤其是向傳統銀行申請時。虛擬銀行及數碼金融平台可讓商戶更快完成開戶程序,並透過受規管的商業賬戶開始處理交易。 雖然香港法例並無明文規定企業必須開立香港商業賬戶才能營運,但《公司條例》(第 622 章)第 373 條規定 ,公司必須保存會計紀錄。這些紀錄必須足以展示及解釋公司的交易、財務狀況和業績,並讓董事能夠確保財務報表符合《公司條例》及香港會計規定 。
隨着業務在香港市場持續發展,企業需要履行的會計責任亦會逐漸增加。這時,開立商業賬戶便能派上用場:每筆交易都會自動記錄時間、方便追蹤,並與個人財務分開處理,讓你建立清晰的審計紀錄,協助符合第 373 條的要求。
了解開立商業賬戶的好處,以及在香港開戶所需的資料和文件。
為甚麼在香港需要商業賬戶? 不少創業人士誤以為,新成立或規模較小的企業無須開設獨立的商業銀行賬戶,只需使用個人銀行賬戶處理公司財務便可。
除了以個人賬戶處理公司業務可能引起法律及合規問題外,開立商業賬戶亦有不少其他好處,有助簡化日常營運、提升企業信譽,並為業務持續發展奠定基礎。
建立企業信譽,提升客戶信任 據報告指出,亞太區每兩名消費者中,就有一名較不願意向自己不信任的企業購買產品或服務。當中,安全且易於辨認的溝通方式,亦是建立企業信任的重要因素之一 。
設立專用商業賬戶,能向客戶及供應商展示你的企業具備可信度,並透過透明的交易紀錄及完善的營運管理,反映企業的正規營運模式。
當你使用公司賬戶資料向客戶收款,或向供應商付款時,相關交易本身亦有助建立信任,讓對方知道自己正與一家已註冊、財務責任清晰的企業合作。
更準確地預測現金流 清晰完整的交易紀錄亦有助於預測現金流。透過按日期及類別整理的商業賬戶紀錄,你可以識別收入的季節性波動、客戶延遲付款等模式,並根據實際數據預測未來的現金狀況,而非單靠估算。
掌握這些資訊,不但能讓你追蹤現金流,更有助於主動完善資金管理。
例如: 你可以安排供應商付款日期,配合客戶發票的實際到賬時間,避免過早付款而令資金周轉變得緊張。你亦可以及早發現付款進度較慢的客戶,調整付款條款或主動跟進,避免問題演變成現金短缺。
如果現金流預測顯示業務即將進入收入淡季,你便可以預先安排信貸額度或動用儲備資金,而無須等到資金短缺時才匆忙尋求短期融資,承擔可能較高的融資成本。
商業賬戶不只是用來查看現金流,亦能讓你及早掌握情況,預留足夠時間作出適當的財務安排。
簡化報稅程序,隨時準備接受審計 企業主忙於日常營運時,報稅往往容易被擱置。然而,按照香港會計規定準時報稅,有助避免逾期申報的罰款,亦能讓企業做好準備,以符合審計要求。
使用商業賬戶處理業務交易,是保存財務紀錄及整理賬目的簡單方法,無須再從個人銀行賬戶的交易紀錄中逐筆還原公司開支。
會計師亦能更快編製財務報表及資產負債表,減少與受委任核數師反覆核實資料的需要,從而避免額外成本。
香港商業賬戶的種類 截至 2026 年 3 月,香港有約 36 萬間中小型企業,佔統計處所調查行業的企業總數超過 98%(資料來源:政府統計處 )。
香港擁有龐大的中小企群體,商業賬戶服務供應商亦不斷擴展服務種類,以配合不同中小企的營運需要。
一般商業賬戶 每間企業都應以可靠的商業賬戶作為財務管理的起點,清楚掌握日常交易,以至影響公司發展的重要財務決策。
以下介紹幾種常見的商業賬戶,助你了解不同賬戶的用途,並選擇最適合業務需要的方案。
往來賬戶(Current account)
往來賬戶亦稱為支票賬戶,通常用於處理頻繁的日常交易,例如支付供應商貨款、發放員工薪金及收取客戶款項。
往來賬戶一般不提供較高的利息,但與定期存款或設有使用限制的儲蓄賬戶不同,企業主通常無須因頻繁提款或轉賬而承擔額外罰款或費用。
儲蓄賬戶(Savings account)
商業儲蓄賬戶旨在協助企業主為現金儲備賺取更多利息。與往來賬戶相比,儲蓄賬戶通常提供較高利率,適合存放暫時未有用途、但仍需要保持一定流動性的資金。
定期存款賬戶(Time deposit / Fixed deposit account)
定期存款賬戶讓企業主將資金存放於指定期限,以賺取比儲蓄賬戶更高的利息。
不過,定期存款賬戶並不適合用作日常營運賬戶,通常不能提款、發出支付卡或處理日常交易。
資金會被鎖定於指定期限內,如提早提取,通常需要支付較高的手續費或罰款。
特定用途商業賬戶 除了上述一般商業賬戶,香港銀行亦提供針對特定營運需要而設的賬戶,例如處理客戶付款、管理多種貨幣,或存放與指定交易有關的資金。
並非每間企業都必須開立這些專用賬戶,但如果符合你的業務模式,便可能成為有用的補充。
商戶賬戶(Merchant account)
商戶賬戶是專門用於接收電子支付款項的賬戶,支援的支付方式可包括感應式付款、二維碼付款及網上付款等。
付款處理服務供應商會先透過卡組織網絡核實及結算交易,款項其後會存入商戶賬戶,再按既定時間轉入企業的主要營運賬戶,供企業使用。
多貨幣賬戶(Multi-currency account)
多貨幣賬戶讓企業根據服務供應商的支援範圍,以多種貨幣收款、付款及持有資金。
傳統銀行一般支援 10 種或以上貨幣,而數碼金融平台通常可支援 20 種或以上貨幣。
如果你的企業經常需要以不同貨幣進行交易,在一般商業賬戶以外增設多貨幣賬戶,有助你:
減少多次以非港元貨幣交易時所需支付的兌換費用。 把握有利的匯率時機,以較理想的匯率兌換資金,降低跨境交易成本,並減少匯率波動對利潤的影響。 一般商業賬戶通常會按入賬時的匯率自動兌換款項,而多貨幣賬戶則讓你自行決定兌換時間。
不過,多貨幣賬戶亦有其他需要考慮的因素:
轉賬及處理時間較長: 客戶向多貨幣商業賬戶匯款時,交易可能會以一般國際匯款或 SWIFT 電匯方式處理。款項通常需要 1 至 5 個工作天才能完成結算並顯示於賬戶內。 兌換頻率影響成本: 企業兌換本地及外幣的頻率,會影響整體貨幣兌換成本。環球賬戶可透過本地支付網絡,讓客戶直接以其本身的貨幣付款;企業亦可透過本地支付網絡,以外幣支付海外員工及供應商,減少需要兌換貨幣的次數。出糧賬戶(Payroll account)
出糧賬戶主要用於管理及發放員工薪金、花紅,以及強積金(MPF )等法定供款。
將這些款項與一般營運開支分開處理,有助企業更容易管理、追蹤及核對薪酬相關交易,方便日後記賬及整理財務紀錄。
綜合商業賬戶 除了普通商業賬戶及特定用途賬戶,香港部分銀行亦提供綜合商業賬戶,將往來賬戶、儲蓄賬戶及多貨幣賬戶等多種功能整合於同一賬戶內。
視乎服務供應商而定,部分綜合商業賬戶亦支援本地轉賬(包括轉數快 FPS)及國際 SWIFT 電匯。
傳統銀行、虛擬銀行與數碼金融平台:有甚麼分別? 在香港,企業可透過傳統銀行、虛擬銀行或數碼金融平台開立商業賬戶。選擇服務供應商時,應先了解不同類型的服務如何配合你的業務需求。
無論你較重視快速結算還是較低費用,商業賬戶都應能切合企業的實際營運需求。
不同類型商業賬戶供應商比較 以下為香港繁體中文書面語版本,保留原有表格結構及金融服務術語。
商業賬戶供應商類型 傳統銀行 虛擬銀行 數碼平台
商業賬戶可提供的服務 • 本地及國際轉賬
• 本地及國際轉賬
• 本地及國際轉賬
多貨幣處理能力 可以(通常支援 10 種或以上貨幣)
可以(支援的貨幣種類因供應商而異)
可以(通常支援 20 種或以上貨幣;對不少供應商而言,多貨幣服務是核心業務)
開戶流程及所需文件 通常需要親身核實身份,並提交較多文件
無須親身核實身份,但仍需提交較多文件
可遙距開戶;以簡化的電子文件辦理;審批速度最快(通常需時 1 至 3 日)
審批時間 通常需時 2 至 4 星期,視乎申請人的情況而定
通常需時 1 至 3 個工作天
最快可於 1 個工作天內完成
香港商業賬戶的申請資格 香港商業賬戶的申請資格會因企業規模、公司註冊地、董事及股東的居留身份,以及業務性質等因素而有所不同。
比較項目 香港註冊公司 董事或股東為非香港居民 海外註冊公司或海外企業
申請程序 程序相對簡單,額外審查較少。服務供應商一般可根據標準公司註冊及商業登記文件進行審核,無須額外核實
審批時間通常較本地註冊公司長。傳統銀行更可能要求面談或透過視像通話核實身份
三類公司之中,審查通常最嚴格。審批時間較長,部分傳統銀行亦可能因公司的註冊司法管轄區或業務背景而拒絕申請
所需文件 視乎銀行而定,通常包括公司註冊證明書、商業登記證及公司註冊處存檔的公司架構資料
經認證的護照副本、海外住址證明,以及視乎個別情況而定的現有銀行推薦信
公司註冊證明書及註冊地的同等文件、經認證的董事及股東身份證明、業務活動證明,以及證明公司與香港有實際聯繫的補充文件,例如本地客戶、合約或在港開戶的合理業務目的
其他注意事項 提供本地註冊營業地址,以及證明在香港有實際業務活動,例如本地客戶、供應商或辦公室,有助加強申請
服務供應商會更仔細審查公司是否在香港實際營運。部分傳統銀行對於由非香港居民持有、但缺乏明確香港業務聯繫的公司,會較為審慎。虛擬銀行及數碼金融平台通常提供較靈活的全程遙距開戶程序
由於離岸公司架構涉及反洗錢及反恐怖分子資金籌集(AML/CTF)風險,服務供應商會更嚴格審查業務活動及資金來源,尤其是於較高風險司法管轄區註冊的公司
審批時間 通常需時 2 至 4 星期,視乎申請人情況而定
通常需時 1 至 3 個工作天
最快可於 1 個工作天內完成
提供本地註冊的營業地址,並證明企業在香港有實際業務活動,例如本地客戶、供應商或辦公室,有助加強開戶申請。
服務供應商會根據這些資料,評估公司是否真正於香港營運,而非只是一間沒有實際業務的空殼公司。
開立商業賬戶的逐步申請流程 第一步:選擇最適合業務的服務供應商 提交申請前,建議先根據本文前述的比較因素,縮窄選擇範圍,找出最符合業務需要的服務供應商類型。
確定類型後,再比較同類服務供應商的具體方案,包括最低存款要求、收費、貨幣支援及申請資格。即使屬於同一類別,不同供應商的要求亦可能相差甚遠,尤其是申請人為非香港居民董事或海外註冊公司時,更應仔細比較。
第二步:預約開戶或開始遙距申請 向傳統銀行申請時,通常需要預約親身辦理開戶手續,並攜帶文件正本供銀行審核。部分傳統銀行亦會為特定個案提供視像開戶服務,但對於從未與該銀行建立業務關係的新客戶而言,親身辦理仍然較常見。
虛擬銀行及數碼金融平台一般可透過以下步驟完成網上開戶:
註冊賬戶。
上載所需文件的電子副本。
遙距完成身份核實,部分情況下甚至無須親身到訪香港。
第三步:完成合規面談及盡職審查 無論選擇哪類服務供應商,大部分商業賬戶都需要通過一定程度的合規審查,才能獲得批准。
審查通常包括核實董事及股東的身份、了解公司的業務性質,以及確認資金來源。這些程序亦是香港更廣泛的反洗錢及反恐怖分子資金籌集(AML/CTF)監管要求的一部分。
傳統銀行通常會安排正式面談,可能是親身面談或視像通話。申請人或需要解釋公司的商業模式、預計交易量,以及主要客戶或供應商等資料。
虛擬銀行及數碼金融平台則通常透過數碼問卷及自動化核實程序進行審查。不過,如果申請資料有任何地方需要澄清,服務供應商仍可能要求補充資料。
第四步:等待審批及啟用賬戶 商業賬戶獲批並啟用後,部分服務供應商可能會在首數個月設下初期交易限額,或加強交易監察。
當賬戶逐漸建立穩定的交易紀錄後,相關限制或會逐步放寬。
香港商業賬戶的開戶費用及收費要求 在香港開立商業賬戶所需的費用及最低存款金額,會因服務供應商而異。
不同類型商業賬戶的收費比較
收費項目 傳統銀行 虛擬銀行 數碼金融平台
開戶費 一次性費用約 HK$800 至 HK$1,500
視乎供應商而定。部分虛擬銀行不收取開戶費,另有部分要求預繳一筆款項,用作抵銷其後的月費
通常不收取開戶費
公司查冊費 約 HK$100 至 HK$250
約 HK$150 至 HK$300,部分銀行可能豁免
不適用
每月賬戶管理費 每月約 HK$200 至 HK$500
通常不收取
通常不收取
商戶收款/支付處理費 通常按每筆交易金額的一定百分比收取,實際費率視乎服務供應商、卡種及交易量而定。簽約前應索取具體報價,因為這些費用可能直接影響刷卡交易的利潤
同左,實際費用視乎服務供應商及方案
同左,實際費用視乎服務供應商及方案
交易、外匯及匯款費 國際電匯通常收取固定手續費,另加貨幣兌換時的匯率差價
收費通常較透明,部分服務供應商採用市場中間匯率,再加上較低且清晰列明的差價。實際費用視乎供應商及交易金額
收費通常較透明,部分服務供應商採用市場中間匯率,再加上較低且清晰列明的差價。實際費用視乎供應商及交易金額
無論選擇哪類服務供應商,開戶前都應直接向供應商索取報價,了解所有適用費用,避免未有預算的成本影響企業現金流。
香港商業賬戶申請常見問題及避免方法 即使已準備好所需文件,在香港開立商業賬戶亦未必一定順利。近年,服務供應商為防範空殼公司、洗錢及其他合規風險,已加強盡職審查程序。
因此,即使申請人已做好準備,若審查過程中出現某些風險訊號,仍可能遇上延誤,甚至被拒絕開戶。
了解常見的申請難題,以及如何預先處理相關問題,有助於減少反覆補交資料所花的時間。以下是申請時值得注意的事項,以及提高成功開戶機會的方法。
證明企業具備真實業務活動 在香港申請商業賬戶時,無法清楚證明公司確實有營運,是最常見的延誤或拒批原因之一。
服務供應商希望看到實際業務活動的證據,例如本地客戶或供應商、實體辦公室或營運場所、商業合約、發票,或與香港有關的明確業務目的。
如果公司由非香港居民擔任董事、採用離岸持股架構,或主要業務設於海外,服務供應商通常會進行更嚴格的審查,尤其是申請文件未有清楚說明及證明相關情況時。
如果缺乏足夠證據,服務供應商便可能難以分辨企業究竟是具備發展潛力的合法業務,還是沒有實際營運的空殼公司。考慮到香港的反洗錢及反恐怖分子資金籌集要求,部分供應商可能會選擇拒絕承擔相關風險。
因此,申請前應準備好相關證明文件,例如商業合約、發票或營運地址證明,以提高順利獲批的機會。
申請文件不足或資料不一致 除了證明公司確實有業務活動外,申請人亦必須確保所提交的公司文件及業務紀錄內容一致、完整。
如果文件內容無法核實,或不同文件之間存在資料不一致,服務供應商便可能拒絕商業賬戶申請。
提交申請前,應仔細核對所有文件,確保公司資料、業務描述及相關證明互相吻合,並準備好在服務供應商要求時補交所需資料。
透過 KPay,輕鬆開立商業賬戶 KPay 商業賬戶:專為商戶而設,不只是一般商業賬戶 KPay 商業賬戶 (KPay Business Account,KBA)專為已使用 KPay 收款服務的商戶而設,作為收款結算賬戶。
實際運作上,當你的交易透過 KPay 處理,結算款項便會直接存入 KPay 商業賬戶。你無須再於不同服務供應商的商戶賬戶與商業賬戶之間逐筆核對交易,亦無須額外花時間確認兩邊的交易金額是否一致。
KPay 商業賬戶一覽:
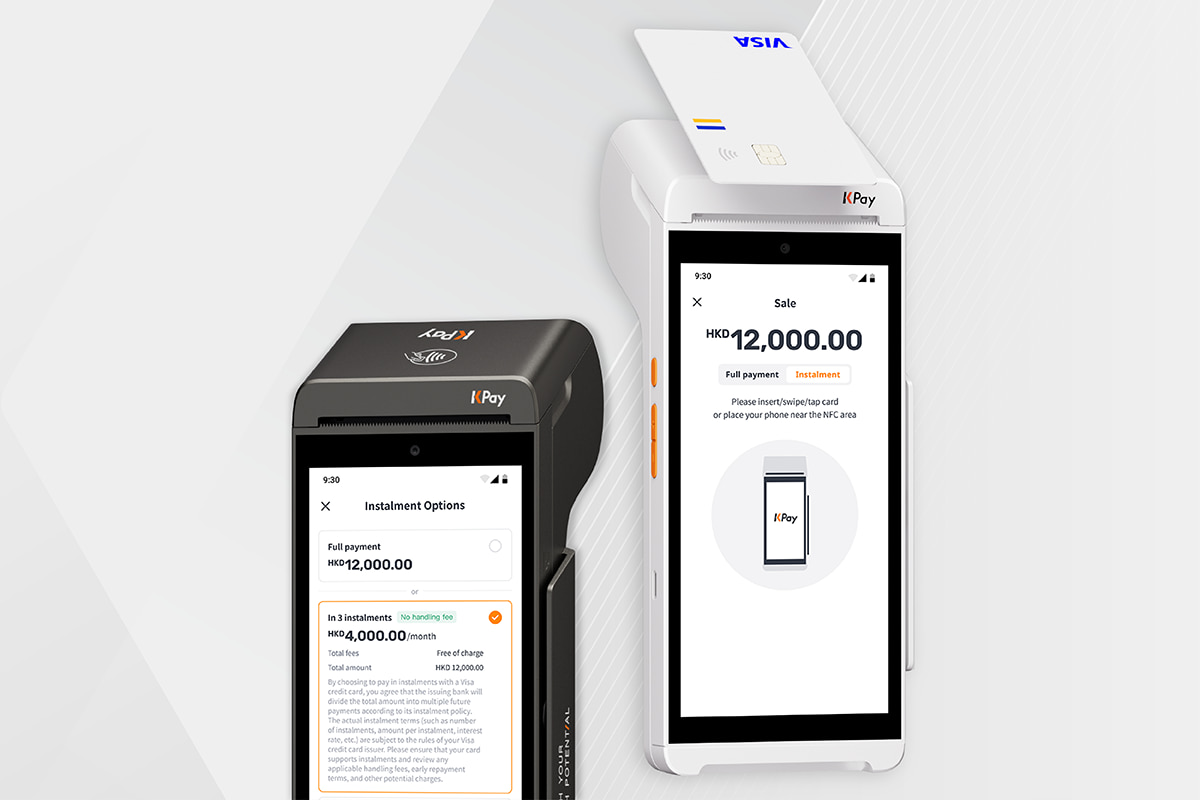
簡化開戶程序: 現有 KPay 商戶可直接透過 KPay App 輕鬆申請,無須額外提交文件。 快速審批: 申請最快可於 2 個工作天內獲批。 全球轉賬: 支援最多 15 種貨幣的轉賬或匯款,並提供即日國際轉賬服務。透過轉數快(FPS)或自動轉賬系統(ACH)轉賬,手續費低至 HK$4。 收費清晰透明: 無需最低存款、無須支付每月服務費,亦沒有隱藏收費。 全天候客戶支援: 全年 365 日、每日 24 小時提供專人支援,讓你在有需要時獲得協助。 自動化報表: 隨時下載交易紀錄及每月交易摘要。KPay 商業賬戶適合哪些企業? KPay 商業賬戶適合希望將收款結算與支付服務整合處理的商戶,避免每天營業結束後,仍要在兩套獨立系統之間手動核對交易紀錄。
如果你已使用 KPay Terminal Pro 、Tap to Pay 、靜態二維碼 (Static QR Code)或任何 KPay 線上收款方案 ,開立 KPay 商業賬戶便可進一步整合整個收款流程,讓結算款項直接存入賬戶,無需額外操作。
如果你尚未成為 KPay 商戶,亦可同時申請 KPay 商業賬戶及 KPay 收款方案,從一開始便建立整合的收款及結算流程,無須日後再額外連接兩套系統。
常見問題(FAQs) 非香港居民可以遙距開立商業賬戶嗎? 可以。透過數碼金融平台,非香港居民亦可全程網上申請商業賬戶,無須親身到訪香港。
整個申請程序,包括提交文件及身份核實,均可遠程完成。
商業賬戶申請通常需要多久才能獲批? 審批時間會因文件是否齊全,以及所選的商業賬戶服務供應商而有所不同。
傳統商業銀行賬戶一般需要數星期,複雜個案甚至可能需時長達 3 個月。至於數碼金融平台提供的商業賬戶,例如 KPay 商業賬戶,最快可於 2 個工作天內獲批。
開立商業賬戶需要多少最低存款? 最低存款金額視乎服務供應商而定。
例如,滙豐等傳統銀行的商業銀行賬戶可能要求初始存款 HK$10,000;虛擬銀行及數碼金融平台則通常不設最低存款要求。
立即開始使用 KPay
常見問題 Can non-residents open a business account remotely? How long does approval for business account applications typically take? What's the minimum deposit required? Yes. With digital platforms, non-Hong Kong residents can apply for a business account entirely online, without needing to be physically present in Hong Kong. The application process is designed to be completed remotely, from document submission to verification.
Approval times vary depending on the completeness of your documentation, and which business account provider you opt for. Traditional business bank accounts can take a few weeks, with up to 3 months for complex cases , while business accounts from digital platforms, like KPay Business Account, can be approved as quickly as 2 working days.
The minimum deposit depends on which provider you opt for. Traditional banks like HSBC require business bank accounts to put an initial deposit of HK$10,000 , while virtual banks and digital platforms typically do not have any minimum deposit requirement.
1 反洗錢及反恐怖分子資金籌集(Anti-Money Laundering / Counter-Terrorist Financing,AML/CTF)。
本文章所提供之資訊僅供一般參考用途,並不構成任何專業、財務、法律或監管建議。儘管 KPay 已盡合理努力確保所呈列資訊之準確性及時效性,惟本公司對相關內容之完整性、準確性、可靠性或對任何特定商業用途之適用性,概不作出任何明示或隱含之陳述或保證。閣下對上述資訊之任何依賴,風險概由閣下自行承擔。KPay 對因使用本內容而引致之任何損失或損害,概不負責。如需針對閣下特定業務情況之建議,請諮詢合資格之專業人士。