重點摘要
- 商戶可於下一個結算周期一次過收取全數交易金額,而銀行則負責向客戶進行長期收款及承擔信貸風險。
- 信用卡分期付款利用客戶現有的信用額及與銀行的信任關係,審批成功率較高,結帳流程亦較第三方 BNPL 應用程式更靈活快捷。
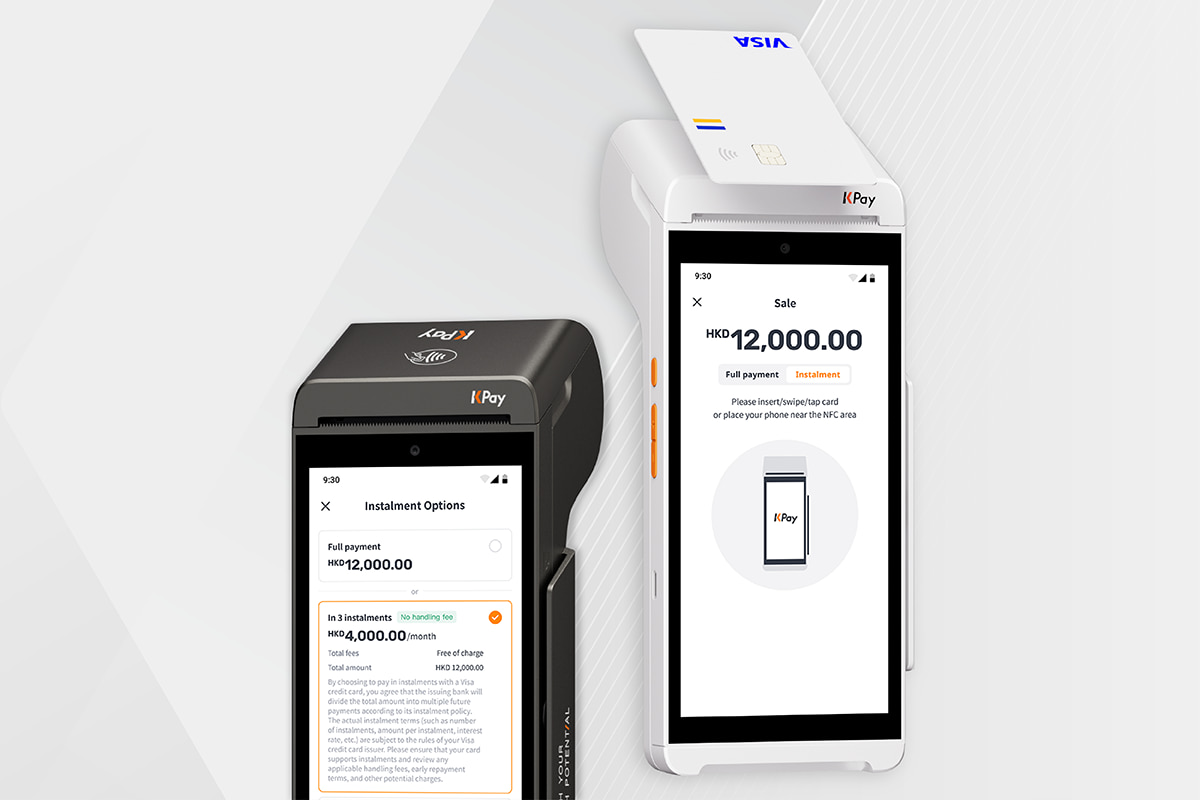
- VIS Visa 分期付款方案無需商戶與多間銀行逐一簽約,讓香港商戶可透過單一 KPay Terminal Pro,為所有合資格 Visa 卡提供靈活的免息分期付款選項。(註:現階段只支持 HSBC Visa 信用卡)


香港消費者在全球屬於理財能力極高的一群。本地顧客擅長管理現金流,並愈來愈傾向以無需繁複手續的方式分期付款,而非傳統銀行貸款。
透過在結帳流程中整合信用卡分期付款方案,您可讓顧客將大額消費分拆為每月較易負擔的免息供款。本指南將為您拆解分期付款的運作方式,以及現代化網絡方案如何簡化您的營運。
信用卡分期付款計劃(常稱為 IPP 或「Installment Payment Plan」)讓持卡人可即時購買商品,並於指定期限內分期償還,一般為 6、12、24 甚至 36 個月。
在香港,此類計劃非常普及,因為大多提供 0% 利息。對商戶而言,最大好處是可即時收款:即使顧客分期付款,商戶仍可一次過收取全數款項(扣除少量手續費)。
在香港市場,「分期付款」與「先買後付」(BNPL)經常被混用,但兩者在運作上略有不同:
對商戶而言,信用卡分期模式通常更具優勢,因為依賴客戶與銀行之間既有的信任及保安機制,審批率更高,風險亦較低。
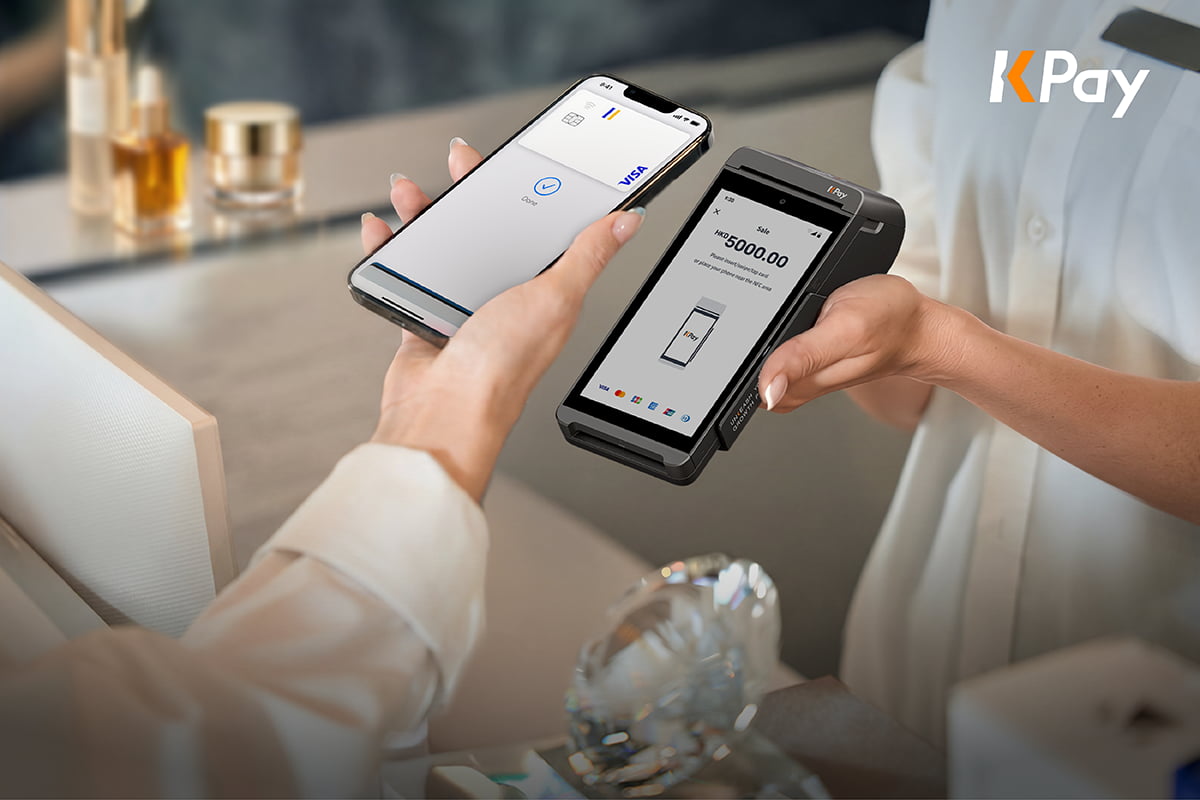
過去,香港商戶若要提供分期付款,需與每一間銀行逐一簽署合約,流程繁複,亦涉及多部收款機及分散的結算報表。
VIS Visa 分期付款方案透過將分期邏輯由個別銀行轉移至 Visa 網絡,徹底改變了這種情況。對希望提供靈活付款方式、又不想依賴第三方應用程式的香港零售商而言,是一個值得考慮的方案。同時,持卡人可直接於結帳時使用現有 Visa 信用卡進行分期。
如您已持有 KPay Terminal Pro,可透過 WhatsApp 聯絡客戶服務團隊,協助啟用 VIS Visa 分期付款功能或解答相關查詢。
如您尚未使用 KPay Terminal Pro,亦可於網上申請或聯絡銷售團隊了解詳情及申請流程。

如您的平均交易金額超過 HK$1,000,答案幾乎一定是「適合」。在汽車、美容、健康及高端零售行業中,分期付款更是推動套餐銷售及升級服務的關鍵工具。
以下行業尤其適合採用 VIS Visa 分期付款方案:
透過採用如 VIS Visa 分期付款方案這類以網絡為主導的解決方案,您不但能為顧客提供所需的靈活付款方式,亦能確保業務獲得穩定且即時的現金流,助您持續發展。