重點摘要
- 香港現有8間獲金管局發牌的數字銀行,該類別於2024年10月由「虛擬銀行」正式更名,惟兩個名稱至今仍廣泛使用
- 對商戶而言,結算速度與付款系統整合的重要性,遠超儲蓄利率或開戶優惠
- KPay 商戶可透過 KPay App 輕鬆申請 KPay 商業賬戶——無需提交額外文件。


今天你的生意做得不錯。收款機處理了數十筆交易——午市高峰、下午的熟客、晚上的預訂。打烊時,你已處理了數以萬元計的付款。然而翌日早上查看賬戶結餘,款項仍未到賬。結算需要兩至三個工作天。租金週五到期,供應商也在等收款才肯安排下一批貨。
收款與實際動用資金之間的這段時差,是香港中小企業(SME)面對的其中一個最持久的經營壓力。這也是不少商戶開始考慮傳統銀行以外的選擇,或認真比較他們聽說過但從未深入了解的虛擬銀行商業戶口的主要原因之一。
本文將拆解香港虛擬銀行商業戶口的運作方式、各供應商之間的實際分別,以及商戶在選擇時最應關注的重點。
兩個名稱指的是同一類別的機構。「虛擬銀行」是金管局自2018年起設立的原有發牌類別。2024年10月,金管局正式將該類別更名為「數字銀行」,原因之一是「虛擬」的中文詞彙帶有虛假或不可靠的隱含意思,另一方面也更能反映這類銀行的實際運作模式。
香港目前共有8間獲金管局發牌的數字銀行:ZA Bank、ELE Bank(前身為Airstar Bank)、livi Bank、Ant Bank HK、PAO Bank(平安數字銀行)、Fusion Bank、WeLab Bank及Mox Bank。大多數人仍慣用「虛擬銀行」一詞,舊有監管文件中亦沿用此名稱,因此兩種說法均會出現。
所有8間虛擬銀行商業戶口均受金管局根據《銀行業條例》監管,與匯豐、恒生等傳統銀行受同一監管框架規管。這些均為持牌銀行,並非在較寬鬆監管框架下運作的貨幣服務經營者(MSO)或儲值支付工具(SVF)供應商。
存款受《存款保障計劃》(DPS)保障,由香港存款保障委員會(HKDPB)管理,每名存款人每間銀行最高可獲保障港幣80萬元。
這是不少企業容易忽略的細節。大多數數字銀行要求所有董事、股東及合夥人持有有效香港身份證。公司必須在香港註冊及營運,且僅在香港繳稅。
若任何董事或股東未持有香港身份證——例如業務有海外共同創辦人或投資者——大多數數字銀行將無法在網上處理申請。建議在正式申請前直接向銀行確認資格要求。

大多數香港虛擬銀行傾向主打對初創企業或自由職業者較為重要的功能:儲蓄利率、投資產品、開戶獎賞。然而對於每天處理大量交易的餐飲業主、零售商,或直接面向消費者(DTC)的品牌而言,真正重要的問題截然不同。
結算速度是對商戶而言最具營運意義的功能之一。香港許多傳統銀行的信用卡交易結算以T+3為基礎,即交易日後三個工作天到賬。對於月初有租金到期的商戶而言,週五和週六的收入要到週三才能動用,會造成實際的現金流壓力。
T+1結算意味著款項於下一個工作天到賬,完全消除這段時差。部分商業戶口更提供每日結算,無論週末或公眾假期,資金均於翌日到賬。評估商業戶口時,應明確確認結算時間表,包括週末及公眾假期的適用情況。
若業務涉及海外供應商、進口貨品,或向其他市場的客戶銷售,只支援港元的戶口將在每個環節造成不便。選擇時應留意戶口是否支援你實際使用的貨幣,並直接比較匯率及轉賬費用——各供應商之間差異可能相當顯著。
轉數快(FPS)支援即時本地港元及人民幣轉賬,費用全免或極低。跨境轉賬方面,應確認銀行是透過SWIFT、代理銀行,還是專用匯款平台處理,因為這通常會影響速度和總費用。
香港數字銀行的轉賬費用由港幣0元至250元不等,視乎方式及目的地而定。轉數快轉賬通常免費或接近免費;CHATS及SWIFT轉賬則收費較高。對於交易量大的商戶,這些費用可迅速累積,因此在選定供應商前,務必仔細查閱完整收費表。
若戶口與收款系統(如POS收款機、二維碼付款及付款連結)完全分離,每天收市後便需要手動對帳——將收款機報告與銀行結單逐一核對、追查差異,耗費員工時間在一個本不應存在的問題上。
更理想的解決方案,是一個專為直接接收你的付款系統結算而建立的戶口。當兩者透過同一供應商以共享數據層連結,每日對帳便可自動完成。
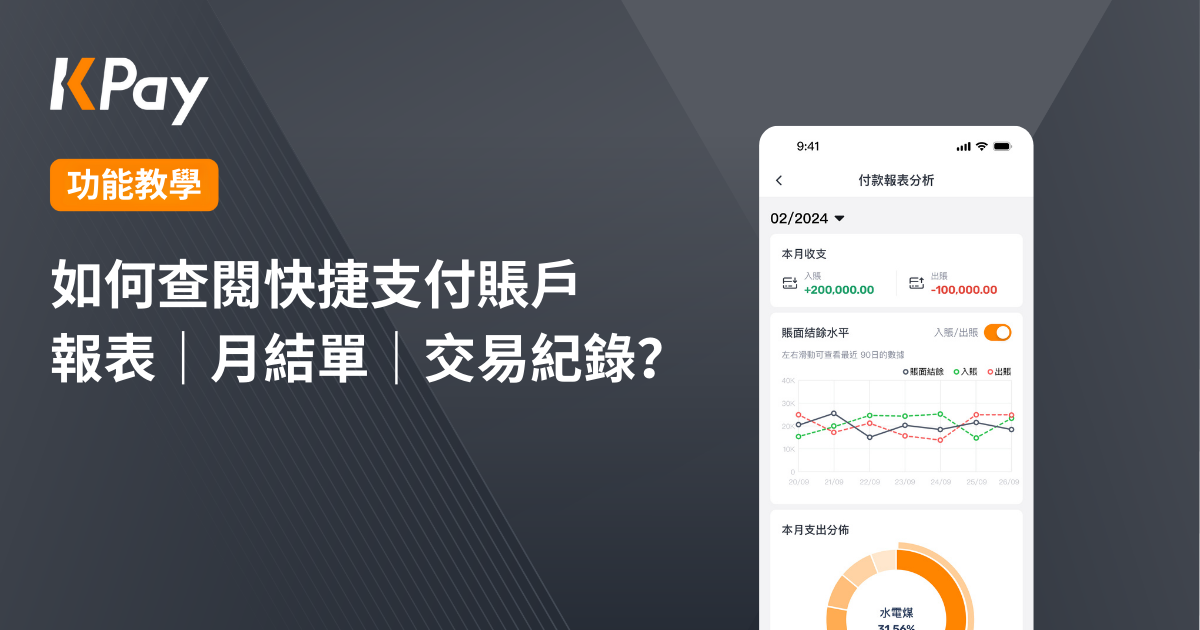
對於沒有專職財務部門的中小企業而言,實時交易記錄及可下載報表是實際需要,而非可有可無的附加功能。選擇時應留意戶口是否支援導出交易記錄及月結單、按日期或付款類型篩選,並提供會計師可使用的格式。
以下表格涵蓋六間提供商業戶口的數字銀行,以及KPay 商業賬戶(一個專為商戶結算而設的戶口)。
收費及戶口條款根據截至2026年7月的公開資料整理——申請前請直接向各供應商確認最新條款。
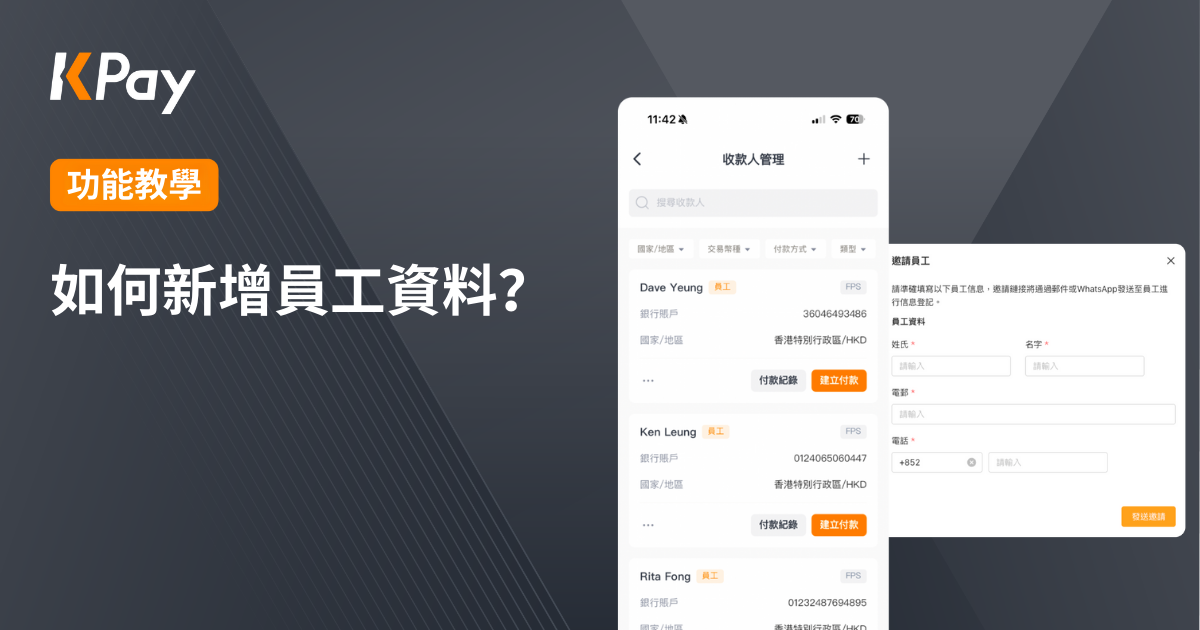
KPay 商業賬戶(KBA)專為已使用KPay收款的商戶而設,充當整個付款流程的結算層。
實際效果:當你的交易透過KPay處理,結算款項直接流入KBA,無需跨供應商對帳,亦無需核對數字是否吻合。
KPay 商業賬戶 概覽:
KBA專為希望結算戶口與收款系統合二為一的商戶而設,而非每天收市後手動對帳兩套獨立系統。
若你已在使用KPay Terminal Pro、Tap to Pay、靜態收款二維碼,或任何線上付款解決方案,開立KBA即可完成整個設置——結算款項直接流入戶口,無需額外操作。若你尚未成為KPay商戶,值得了解的是,申請KBA與KPay付款解決方案可同步進行,讓你從第一天起便能使用整合完善的系統,而非日後再連接兩套獨立系統。
對於大多數以收款及快速獲取結算資金為首要需求的香港中小企業而言,KBA直接回應了最核心的問題。
WeLab Bank及Mox Bank不提供商業戶口——兩者均為個人銀行產品。
數字銀行商業戶口的申請通常於1至3個工作天內處理完畢,相較傳統銀行(往往需要親臨分行及提交大量文件,需時數週)快捷得多。
現有KPay商戶申請KBA,最快可於2個工作天內獲批。
兩者指的是同一類型的機構。「虛擬銀行」是金管局的原有發牌類別名稱。2024年10月,金管局正式將該類別更名為「數字銀行」。時至今日,兩個名稱仍普遍使用,舊有監管文件及大多數網上搜尋仍沿用「虛擬銀行」一詞。
對於希望付款結算與商業戶口緊密配合、免卻手動對帳的商戶,KPay 商業賬戶值得與虛擬銀行一同考慮。對於需要在同一平台管理投資產品的企業,ZA Bank是功能最全面的選擇。
不是。KPay持有貨幣服務經營者(MSO)牌照,並非銀行。KPay 商業賬戶是專為付款至結算整合及現金流管理而設的商戶結算戶口,並非銀行戶口,亦不受香港存款保障計劃保障。需要儲蓄、貸款或存款保障等完整銀行服務的商戶,應同時使用持牌虛擬銀行或傳統銀行戶口。
大多數數字銀行要求所有董事、股東及合夥人持有有效香港身份證,這對於有海外股東或投資者的企業可能構成障礙。建議在申請前直接向銀行確認資格要求。
數字銀行商業戶口通常於1至3個工作天內獲批,比傳統銀行快捷得多——後者往往需要親臨分行及數週的處理時間。KPay 商業賬戶為獨立的MSO商戶戶口,可透過KPay App輕鬆申請,最快2個工作天內獲批。
是。所有8間獲金管局發牌的數字銀行均持有完整銀行牌照,受《銀行業條例》規管,與傳統銀行採用相同的監管框架。存款受香港存款保障委員會管理的《存款保障計劃》保障,每名存款人每間銀行最高可獲保障港幣80萬元。
若你已在使用KPay收款,KPay 商業賬戶是順理成章的下一步。申請毋須額外文件,最快兩個工作天即可獲批。
無論你是現有商戶考慮開立KPay 商業賬戶,還是希望了解KPay付款解決方案如何配合你的業務,立即聯絡KPay團隊了解更多。